 CobaruBlog《コバルブログ》
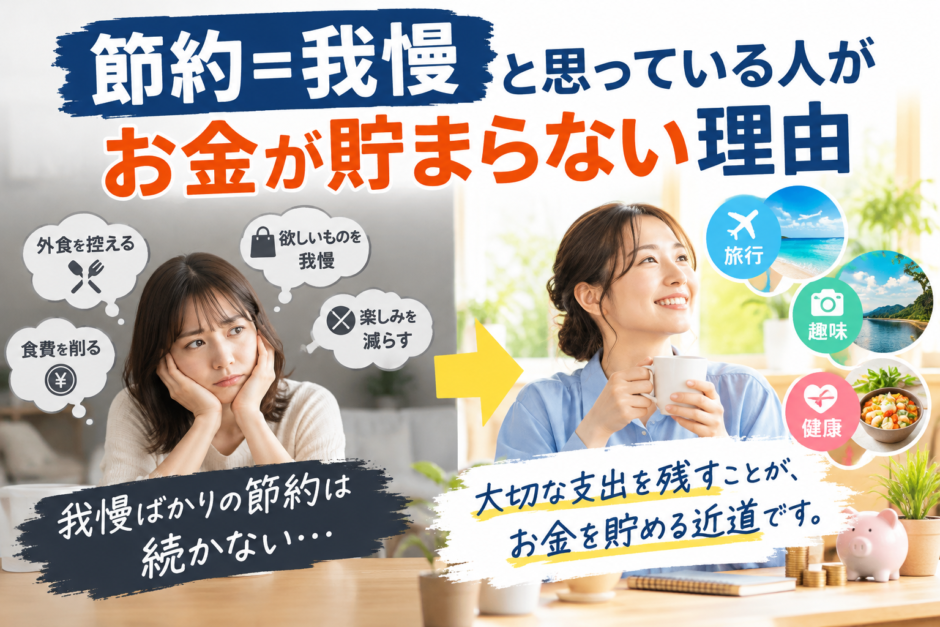
「お金を貯めたいけれど、なかなか貯まらない」
そう考えている人の中には、節約を頑張っているにもかかわらず、思うように貯蓄が増えない人もいるのではないでしょうか。
食費を削る。外食を控える。欲しいものを我慢する。電気代を気にしてエアコンの使用を控える。
こうした行動は、一見すると節約の基本に見えます。
しかし、節約を「我慢すること」だと考えている人ほど、長期的にはお金が貯まりにくくなる可能性があります。
なぜなら、我慢を中心にした節約には、心理的な負担が大きく、継続しにくいという問題があるからです。
一方で、着実にお金を貯めている人は、必ずしも生活の質を犠牲にしているわけではありません。
彼らが重視しているのは、単純に支出を減らすことではなく、自分にとって価値の低い支出を減らし、価値の高い支出を残すことです。
今回は、行動経済学や心理学の視点から、節約を我慢だと考える人がお金を貯めにくい理由と、無理なく資産を増やすための考え方を解説します。
1. 節約を我慢だと考えると長続きしない
節約が苦手な人にありがちなのが、節約を始めると同時に生活の楽しみを減らしてしまうことです。
例えば、次のような行動です。
- 好きだった外食を一切やめる
- 友人との付き合いを減らす
- 趣味にお金を使わない
- 欲しいものをすべて我慢する
- 食費を極端に切り詰める
こうした節約は、短期的には支出を減らせるかもしれません。
しかし、問題はその状態を何年間も続けられるかということです。
人間は、目の前の楽しみや快適さを完全に無視して生活できるわけではありません。
特に、これまで当たり前に楽しんでいたことを急に制限すると、生活に対する満足度が低下します。
その結果、節約そのものがストレスになり、どこかで反動が生まれます。
例えば、1か月間外食を我慢した結果、翌月に高額な買い物をしてしまう。普段は節約しているのに、ストレスが溜まると衝動買いをしてしまう。
こうした行動は、決して珍しいものではありません。
重要なのは、節約によって支出が減ったかどうかだけではなく、その生活を継続できるかどうかです。
仮に毎月5万円節約できる方法があったとしても、3か月で挫折してしまえば、長期的な効果は限定的です。
反対に、毎月2万円の節約でも10年間継続できれば、元本だけで240万円になります。
節約において重要なのは、短期間でどれだけ我慢できるかではありません。
我慢しなくても続けられる仕組みを作れるかどうかなのです。
2. 我慢による節約は「リバウンド」を招きやすい
ダイエットを経験したことがある人なら、食事制限によるリバウンドをイメージすると分かりやすいかもしれません。
短期間で体重を落とそうとして極端に食事を制限すると、反動で食べ過ぎてしまうことがあります。
節約にも似た構造があります。
普段から欲しいものを我慢し、娯楽費を削り、食費を切り詰めていると、節約そのものが心理的な負担になります。
その負担が積み重なると、あるタイミングで消費に対する欲求が強くなることがあります。
ここで関係するのが、行動経済学で研究されている「現在バイアス」という考え方です。
現在バイアスとは、将来得られる大きな利益よりも、目の前で得られる小さな満足を優先しやすい心理的傾向です。
例えば、次の2つを比較してみましょう。
- 今月5万円使って楽しむ
- 今月5万円を貯金して、将来の経済的自由を高める
長期的に考えれば、後者のほうが合理的かもしれません。
しかし、将来の安心感は目に見えにくい一方で、目の前の買い物や旅行から得られる満足感はすぐに感じられます。
そのため、将来のために我慢し続けることには心理的な難しさがあります。
ここで重要なのは、現在の楽しみをすべて犠牲にする必要はないということです。
むしろ、一定の娯楽費や自由に使えるお金を最初から予算に組み込んでおくほうが、節約を長続きさせやすくなります。
例えば、毎月の娯楽費を2万円と決め、その範囲内であれば自由に使ってよいことにする。
こうすれば、買い物をするたびに罪悪感を覚える必要もありません。
節約を成功させるには、消費欲求をなくすことではなく、消費欲求とうまく付き合うことが大切です。
3. 節約が苦手な人ほど「小さな支出」に意識を向けすぎる
節約というと、スーパーで数十円安い商品を探したり、ポイント還元率を比較したりする人がいます。
もちろん、こうした行動自体が悪いわけではありません。
しかし、節約の効果を考えるなら、もっと大きな視点が必要です。
例えば、次のような支出を比較してみましょう。
| 支出項目 | 見直しによる節約額 |
|---|---|
| スーパーで毎回50円安く買う | 月1,000円 |
| スマホ料金を月3,000円下げる | 月3,000円 |
| 保険料を月5,000円見直す | 月5,000円 |
| 家賃を月1万円下げる | 月10,000円 |
※金額は比較のための仮定です。
スーパーで少しでも安い商品を探すことに時間をかける一方で、毎月発生する固定費を放置していると、節約の効率は悪くなります。
ここで考えたいのが、支出の「頻度」と「金額」です。
例えば、毎日100円節約できれば、年間で約3万6,500円になります。
一方、毎月5,000円の固定費を削減できれば、年間で6万円です。
しかも、一度見直せば、その後は特別な努力をしなくても節約効果が続きます。
節約が得意な人は、毎日の小さな努力を積み重ねるだけではありません。
そもそも無駄な支出が発生しにくい環境を作っています。
例えば、次のような方法です。
- 使用頻度の低いサブスクリプションを解約する
- スマホ料金を定期的に見直す
- 自分に合った家賃の住居を選ぶ
- 不要な保険に加入しない
- 買い物の頻度を減らす仕組みを作る
特に固定費は、一度見直すだけで長期的な効果が期待できます。
毎月の支出を減らしたいのであれば、まずは日々の数十円よりも、毎月自動的に引き落とされる支出に目を向けてみましょう。
4. お金が貯まらない人は「節約すること」が目的になっている
ここは意外と見落とされやすいポイントです。
節約が目的化すると、本来は生活を豊かにするためのお金まで削ってしまうことがあります。
例えば、次のようなケースです。
- 健康に良い食材を買うことを避ける
- 通勤時間を短縮できるサービスを利用しない
- 勉強や資格取得にお金を使わない
- 時間を節約できる家電を購入しない
- 旅行や趣味などの経験にお金を使わない
確かに、これらを我慢すれば支出は減るかもしれません。
しかし、その節約によって失うものもあります。
例えば、健康的な食生活を維持するための支出を減らした結果、健康状態が悪化するかもしれません。
資格取得や勉強に使うお金を削った結果、将来の収入を増やす機会を逃すかもしれません。
また、家事の負担を減らすための家電を購入しなければ、毎日の自由時間が少なくなってしまうこともあります。
つまり、支出を減らすことが必ずしも経済的に合理的とは限らないのです。
ここで重要になるのが、機会費用という考え方です。
機会費用とは、ある選択をしたことで諦めた、別の選択肢から得られたはずの価値を指します。
例えば、毎月3,000円の食費を節約するために、毎日の食事の満足度や健康を犠牲にしているとします。
その3,000円を節約することによって得られる利益と、失う可能性のある価値を比較する必要があります。
節約は、支出を減らす競争ではありません。
限られたお金を、より価値の高いものに配分する作業です。
そのため、節約を考えるときには「いくら安くできるか」だけではなく、「その支出を削ることで何を失うのか」まで考える必要があります。
5. お金が貯まる人は「我慢」ではなく「優先順位」で支出を決める
では、実際にお金が貯まる人は、どのような考え方をしているのでしょうか。
一つの特徴は、自分にとって価値の高い支出と低い支出を区別していることです。
例えば、同じ月収30万円の人でも、お金の使い方は大きく異なります。
Aさんは、毎日のコンビニでの買い物や何となく利用するサブスクリプションにはお金を使っていますが、旅行や趣味にはあまりお金を使いません。
一方、Bさんは、コンビニでの買い物や不要なサブスクリプションを減らし、その分を旅行や趣味に使っています。
どちらも同じ30万円の収入ですが、支出の配分が異なります。
ここで重要なのは、Bさんが必ずしもAさんより多く我慢しているわけではないということです。
単純に、自分が価値を感じないものにお金を使わず、価値を感じるものにお金を使っているだけです。
この考え方は、行動経済学におけるメンタル・アカウンティング(心の会計)とも関連しています。
人間は、お金を完全に一つの財布として扱うのではなく、用途や目的ごとに心理的な区分を設ける傾向があります。
例えば、旅行用の貯金、生活費、娯楽費、投資資金などに分けて管理する方法です。
この心理的な区分をうまく活用すれば、支出をコントロールしやすくなります。
具体的には、次のような予算管理が考えられます。
大切なのは、娯楽費をゼロにしないことです。
あらかじめ使ってよい金額を決めておけば、その範囲内でお金を使うことに罪悪感を覚えずに済みます。
また、貯蓄や投資に回す金額を先に確保しておけば、残ったお金の範囲内で生活する習慣も作れます。
お金が貯まる人は、買い物のたびに我慢するのではなく、最初にお金の使い道を決めているのです。
6. 節約のために時間を使いすぎると、かえって損をする
もう一つ、節約を考えるうえで重要なのが時間の価値です。
例えば、スーパーで100円安い商品を購入するために、普段より30分遠回りしたとします。
この場合、100円の節約と引き換えに30分の時間を使っています。
もちろん、買い物そのものが趣味であったり、散歩を兼ねていたりするなら問題ありません。
しかし、単純に安く買うことだけが目的なら、その時間の使い方は本当に合理的でしょうか。
時給換算で考えてみると、100円の節約に30分を使うことは、時給200円で働いているのと似た構造になります。
もちろん、時間をすべて労働に換算する必要はありません。
休息や趣味、家族との時間にも価値があります。
ただし、節約によって失われる時間も、コストとして考えるべきです。
例えば、次のような行動は見直す余地があります。
- 複数の店舗を回って数十円安い商品を探す
- ポイント還元のために不要な買い物をする
- クーポンを探すことに長時間を使う
- 少額の節約のために遠回りする
特に注意したいのは、ポイント還元です。
ポイント還元率が高いからといって、必要のないものを購入してしまえば本末転倒です。
1,000円の商品を10%還元で購入しても、不要な商品であれば900円の損失に近いものがあります。
節約の目的は、安く買うことではありません。
自分にとって必要なものを、適切な価格で購入することです。
7. 我慢しなくても貯蓄が増える仕組みを作る
ここまでの話を踏まえると、節約を成功させるためには、意志の力に頼らないことが重要になります。
人間の意志力には限界があります。
毎日のように「今日は無駄遣いをしないようにしよう」と考え続けるのは、それだけで負担になります。
そこで活用したいのが、先取り貯蓄や自動積立です。
例えば、給料が入った段階で毎月3万円を別口座に移す仕組みを作ります。
残ったお金で生活するようにすれば、毎月の買い物のたびに貯蓄額を意識する必要がなくなります。
これは、行動経済学で研究されている「デフォルト」や「事前コミットメント」の考え方とも関連しています。
人間は、最初に設定された状態をそのまま維持しやすい傾向があります。
その性質を利用して、貯蓄しやすい環境をあらかじめ作っておくのです。
興味深い研究として、経済学者のリチャード・セイラーとシュロモ・ベナルツィによる「Save More Tomorrow」という貯蓄プログラムがあります。
この研究では、将来の昇給分の一部を貯蓄に回すことを事前に約束する仕組みが検討されました。
最初の導入事例では、プログラムに参加した従業員の平均貯蓄率が、40か月間で3.5%から13.6%に上昇しました。
この仕組みのポイントは、今すぐ生活水準を下げるのではなく、将来の収入増加に合わせて貯蓄額を増やすことです。
つまり、我慢を強いるのではなく、貯蓄しやすい仕組みを作ることで行動を変えようとしたのです。
もちろん、これは特定の企業で実施された制度の研究であり、すべての人に同じ効果が得られるわけではありません。
それでも、貯蓄を意志力だけに頼らないという考え方は、日常生活にも応用できます。
例えば、次のような方法があります。
① 給料日に自動で貯蓄する
毎月決まった金額を自動的に別口座へ移す。
② 投資信託の積立設定を利用する
毎月一定額を自動で積み立てることで、投資の判断回数を減らす。
③ 生活費と娯楽費を分ける
使ってよい金額をあらかじめ決め、予算内で自由に使う。
④ 固定費を定期的に見直す
一度削減できれば、その後の節約効果が継続する。
こうした仕組みを作れば、毎日節約を意識し続ける必要はありません。
節約を頑張るのではなく、節約しなくてもお金が残る環境を作ることが大切です。
8. ただし、節約だけでは解決できない問題もある
ここまで節約の考え方について説明してきましたが、一つ注意したいことがあります。
それは、節約だけですべての人がお金を貯められるわけではないということです。
収入に対して生活費が高すぎる場合、そもそも節約できる余地が限られています。
例えば、月収20万円で生活費が19万円の人と、月収40万円で生活費が30万円の人では、貯蓄の余力が大きく異なります。
前者は毎月1万円しか残らない一方、後者は毎月10万円を残せます。
この差を、日々の節約だけで埋めるのは簡単ではありません。
また、家賃や光熱費、食料品などの価格が上昇すれば、同じ生活を維持するために必要なお金も増えていきます。
こうした状況では、本人の努力だけでは解決できない問題もあります。
そのため、家計を改善するときには、支出の見直しだけでなく、収入を増やす方法も検討する必要があります。
例えば、次のような選択肢があります。
- 転職によって給与水準を上げる
- 資格取得やスキルアップによって市場価値を高める
- 副業で収入源を増やす
- 働き方を見直して収入と生活のバランスを整える
特に、ある程度節約を進めている人にとっては、支出をさらに削るよりも、収入を増やすほうが効果的な場合があります。
例えば、毎月1万円の節約を実現するには、生活の中から削れる支出を探す必要があります。
一方、転職によって手取り収入が月3万円増えれば、生活水準を大きく変えずに年間36万円の収入増加が期待できます。
もちろん、転職にはリスクや負担もありますし、収入増加分がすべて貯蓄に回るとは限りません。
しかし、節約だけに固執するのではなく、収入と支出の両面から考えることが重要です。
9. 節約の目的は、お金を使わないことではなく選択肢を増やすこと
最後に、節約の目的について考えてみたいと思います。
そもそも、なぜ私たちはお金を貯めるのでしょうか。
将来のため、老後のため、投資のため、あるいは突然の出費に備えるため。
人によって理由は異なると思います。
ただ、共通しているのは、お金を持つことで将来の選択肢が増えるということです。
例えば、十分な貯蓄があれば、仕事を辞めて休むこともできます。
嫌な仕事を無理に続ける必要もなくなります。
旅行に行きたいと思ったときに、経済的な理由だけで諦める必要も減ります。
つまり、お金は使わないために貯めるものではなく、自分の人生の選択肢を増やすために貯めるものだと考えることもできます。
そう考えると、日々の節約に対する見方も変わるのではないでしょうか。
例えば、毎月の娯楽費を2万円使っている人がいたとします。
その2万円が本人にとって大きな満足につながっているなら、無理に削る必要はありません。
一方、何となく利用しているサブスクリプションや、惰性で続けている買い物に月2万円使っているなら、見直す価値があります。
同じ2万円でも、得られる満足度は大きく異なるからです。
節約とは、生活の楽しみを減らすことではありません。
自分にとって価値の低い支出を減らし、価値の高い支出を残すことです。
その結果として、将来のためのお金も増えていきます。
まとめ:節約は我慢ではなく、お金の使い方を最適化すること
節約を我慢だと考えている人がお金を貯めにくい理由には、いくつかの心理的・経済的な要因があります。
今回の内容を整理すると、次のようになります。
- 我慢を中心にした節約は、心理的な負担が大きく長続きしにくい
- 過度な支出制限は、反動による消費を招く可能性がある
- 小さな支出よりも、固定費など大きな支出を見直すほうが効率的な場合がある
- 節約そのものが目的になると、健康や時間など大切な価値を失うことがある
- 自分にとって価値の高い支出と低い支出を区別することが重要
- 先取り貯蓄や自動積立によって、意志力に頼らない仕組みを作る
- 支出を削るだけでなく、収入を増やす視点も持つ
節約が上手な人は、必ずしもお金を使わない人ではありません。
自分にとって必要なものにはお金を使い、必要のないものにはお金を使わない。
その判断を繰り返しているだけです。
もちろん、収入や家庭環境によっては、自由に使えるお金が少なく、節約を余儀なくされる人もいます。
すべての人に余裕のある支出選択ができるわけではありません。
それでも、もし現在の生活にある程度の余裕があるのなら、まずは自分が何にお金を使っているのかを振り返ってみるとよいでしょう。
毎月の支出を1円でも減らすことよりも、自分にとって価値の低い支出を一つ見つけることのほうが、長期的には大きな効果につながるかもしれません。
お金を貯めるために生活を犠牲にするのではなく、生活を豊かにするためにお金の使い方を考える。
それが、無理なく資産を増やしていくための基本だと思います。