 CobaruBlog《コバルブログ》
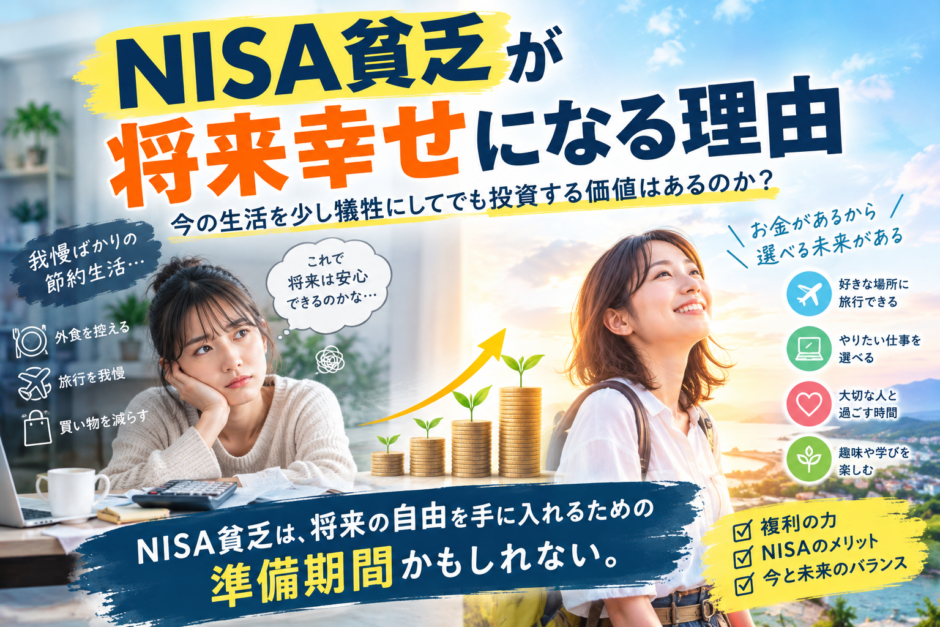
「NISA貧乏」という言葉を聞いたことがあるでしょうか。
新NISAの普及によって、毎月の給料からできるだけ多くのお金を投資に回し、日々の生活費や娯楽費を切り詰めている人を指す言葉です。
SNSでは、毎月10万円、15万円、あるいはそれ以上を投資に回す人も珍しくなくなりました。
投資にお金を回すために外食を控えたり、旅行を我慢したり、友人との付き合いを減らしたりする人もいます。
こうした生活を見ると、「そこまでして投資する必要があるのか」と疑問に感じる人もいるかもしれません。
確かに、現在の生活を犠牲にしてまで投資をすることが、必ずしも正解とは限りません。
しかし、NISA貧乏と呼ばれるような生活には、将来の幸福につながる合理的な側面もあります。
なぜなら、若いうちから資産を積み上げることは、単純にお金を増やすだけでなく、将来の働き方や生き方の選択肢を増やすことにつながるからです。
お金があることで、嫌な仕事を辞められる。働く時間を減らせる。突然の出費にも対応できる。老後の生活に対する不安も小さくなる。
こうした経済的な余裕は、人生の満足度にも関係します。
今回は、NISA貧乏が将来幸せになる理由を、複利・行動経済学・心理学・経済的自由の観点から考えてみます。
1. そもそもNISA貧乏とは?
まず、NISA貧乏という言葉の定義を明確にしておきましょう。
NISA貧乏は、一般的に新NISAなどを利用した資産形成を優先するあまり、現在の生活費や娯楽費を過度に切り詰めている状態を表す言葉です。
ただし、毎月10万円や20万円を投資しているからといって、必ずしもNISA貧乏とは限りません。
例えば、月収50万円の人が毎月10万円を投資していても、生活に十分な余裕があるなら問題はないでしょう。
一方、月収20万円の人が毎月10万円を投資し、食費や交際費、趣味に使うお金まで極端に削っているなら、NISA貧乏に近い状態といえます。
つまり、重要なのは投資額の大きさではなく、収入や生活水準に対して投資への配分が過剰になっているかどうかです。
この記事では、NISA貧乏を次のように定義します。
「将来の資産形成を優先するあまり、現在の生活の満足度や必要な支出を過度に犠牲にしている状態」
ここでいう必要な支出には、健康維持、友人や家族との交流、趣味、旅行、自己投資なども含まれます。
ただし、ここで一つ区別しておきたいことがあります。
NISA貧乏と呼ばれる状態には、大きく分けて2つのタイプがあると考えられます。
① 戦略的な節約型
将来の経済的自由を手に入れるために、現在の消費を意図的に抑えている人です。
自分にとって価値の低い支出を減らし、その分を投資に回しています。生活には一定の満足感があり、本人も納得している状態です。
② 過剰な投資型
投資額を増やすこと自体が目的になり、健康や人間関係、人生経験まで犠牲にしている人です。
投資を続けることに強い義務感を持ち、消費することに罪悪感を覚える場合もあります。
この2つは、外から見ると似ているかもしれません。
しかし、将来の幸福につながる可能性が高いのは、前者の戦略的な節約型です。
現在の生活をすべて犠牲にすることと、将来のために消費を適正化することは、まったく違います。
この記事では、この違いを意識しながら、NISA貧乏と将来の幸福について考えていきます。
2. NISA貧乏は将来の自由を買っている
NISA貧乏という言葉には、どこかネガティブな印象があります。
投資にお金を使いすぎて、現在の生活を楽しめていない人というイメージでしょう。
しかし、少し違った見方もできます。
それは、現在の消費を一部抑えることで、将来の自由を購入しているという考え方です。
例えば、毎月の収入から10万円を投資に回している人がいるとします。
その10万円があれば、旅行に行ったり、外食を楽しんだり、新しい趣味を始めたりできるでしょう。
それでも投資を選択するのは、将来もっと大きな自由を手に入れたいと考えているからです。
ここで重要なのは、お金の価値は購入できる商品やサービスだけではないということです。
お金には、将来の選択肢を確保するという役割もあります。
例えば、十分な資産があれば、次のような選択が可能になります。
- 給料が低くても、興味のある仕事に転職する
- 残業の少ない会社に移る
- 週5日勤務から週3日勤務に変更する
- 一時的に仕事を休んで旅行や趣味を楽しむ
- 人間関係の悪い職場から離れる
- 老後の生活費について過度に心配しなくて済む
もちろん、資産があればすべての問題が解決するわけではありません。
しかし、お金がないために選択できなかったことを、経済的な理由で諦めずに済む可能性は高まります。
特に、仕事に関する自由は大きいと思います。
生活費を稼ぐために、好きではない仕事を続けなければならない状態と、生活費の一部を資産から補える状態では、働くことに対する心理的な負担も変わってきます。
つまり、NISAで資産を積み上げることは、将来の消費を増やすためだけではありません。
将来、自分の時間を自分で決められる可能性を高めるための行動とも考えられるのです。
3. 若いうちの投資は複利の恩恵を受けやすい
NISA貧乏が将来の幸福につながる大きな理由の一つが、複利の効果です。
複利とは、投資によって得られた利益を再び運用に回すことで、利益が利益を生む仕組みです。
例えば、100万円を年率5%で運用できたと仮定すると、1年後には105万円になります。
さらに、その105万円を運用すると、次の年には110万2,500円になります。
このように、運用期間が長くなるほど、元本だけでなく、それまでに得た利益も運用に参加することになります。
単利と複利の違いは、長期になるほど大きくなります。
仮に100万円を年率5%で運用した場合を比較してみましょう。
| 運用期間 | 複利運用 | 単利運用 |
|---|---|---|
| 10年 | 約163万円 | 150万円 |
| 20年 | 約265万円 | 200万円 |
| 30年 | 約432万円 | 250万円 |
| 40年 | 約704万円 | 300万円 |
※年率5%で一定の運用ができたと仮定した試算。税金・手数料・インフレは考慮していません。実際の運用成果を保証するものではありません。
注目したいのは、運用期間が長くなるほど複利の効果が大きくなることです。
同じ100万円でも、10年間運用する場合と40年間運用する場合では、最終的な金額に大きな差が生まれます。
このため、若いうちから投資を始めることには意味があります。
例えば、20代から毎月3万円を積み立てる人と、40代から毎月6万円を積み立てる人を比較してみましょう。
どちらも投資期間や積立額によって結果は異なりますが、長期間運用できる人は複利の恩恵を受けやすくなります。
もちろん、株式市場は毎年5%ずつ成長するわけではありません。
大きく上昇する年もあれば、30%以上下落するような局面もあります。
それでも、長期的な資産形成を考えるうえで、運用期間を確保できることは重要な要素です。
若いうちに投資へ回したお金は、将来の自分に時間を味方につけてもらうための資金ともいえます。
4. NISAは税金の面でも長期投資と相性が良い
新NISAが資産形成に適している理由は、複利だけではありません。
運用益が非課税になるという税制上のメリットがあります。
通常、株式や投資信託の売却益や配当金には、約20.315%の税金がかかります。
例えば、投資によって100万円の利益が出た場合、通常の課税口座では約20万円が税金として差し引かれます。
一方、NISA口座で保有している対象商品から得られた利益は、原則として非課税になります。
つまり、運用によって得た利益を税金で減らされずに残せるのです。
2024年から始まった新NISAには、次のような特徴があります。
さらに、商品を売却した場合には、翌年以降に売却した商品の取得金額分の非課税投資枠を再利用できます。
このように、長期的な資産形成を支援する制度設計になっています。
ただし、NISAは投資で損をしなくなる制度ではありません。
非課税になるのは利益に対する税金であり、投資元本が保証されるわけではありません。
また、NISA口座で発生した損失は、課税口座の利益との損益通算や繰越控除ができない点にも注意が必要です。
それでも、長期的に資産を保有する人にとって、運用益が非課税になるメリットは大きいと考えられます。
NISAを利用することは、単純に投資をするだけでなく、将来の資産形成における税負担を抑えることにもつながるのです。
5. 資産が増えると、お金に対する不安が小さくなる
NISA貧乏が将来幸せになる理由として、個人的に重要だと考えているのが、経済的な安心感です。
人間は、将来の不確実性に対して不安を感じます。
仕事を失ったらどうしよう。病気になったらどうしよう。老後の生活費は足りるだろうか。
こうした不安は、収入や資産が少ないほど大きくなりやすいでしょう。
例えば、毎月の生活費が20万円必要な人を考えてみます。
貯蓄が20万円しかない場合、仕事を失うと生活を維持できる期間は限られています。
一方、貯蓄が500万円あれば、収入が途絶えても一定期間は生活を維持できます。
この違いは、精神的な安心感にも影響するでしょう。
もちろん、500万円あれば一生安心というわけではありません。
しかし、突然の失業や転職、予期しない出費に対応できる余裕が生まれます。
ここで注目したいのは、資産が増えることで得られる価値は、実際にお金を使ったときだけではないということです。
例えば、銀行口座に十分な生活防衛資金があるだけで、仕事に対する不安が小さくなる人もいるでしょう。
投資資産が増えれば、将来の生活費の一部を補える可能性も高まります。
このように、資産には将来の消費を可能にするだけでなく、現在の心理的な安心感を高める役割もあります。
ただし、資産が増えれば不安が完全になくなるわけではありません。
むしろ、資産が増えるほど失うことへの恐怖が強くなる人もいます。
そのため、資産形成と同時に、自分にとって十分な金額を理解しておくことも大切です。
6. 投資を習慣化すると、消費に対する価値観が変わる
NISA貧乏になるほど投資を続けている人は、消費に対する価値観が変わる可能性があります。
例えば、毎月10万円を投資している人にとって、10万円は単なる買い物の予算ではありません。
将来の資産形成に使えるお金でもあります。
そのため、10万円の買い物をするときには、「このお金を投資に回したら将来どうなるだろう」と考えることがあります。
これは、現在の消費と将来の資産形成を比較する習慣ができているともいえます。
行動経済学には、現在バイアスという概念があります。
現在バイアスとは、将来得られる大きな利益よりも、目の前の小さな満足を優先しやすい心理的傾向です。
例えば、将来のために10万円を貯蓄するよりも、今すぐ10万円を使って旅行や買い物をしたいと感じることがあります。
投資を習慣化すると、こうした目先の満足だけでなく、将来の利益も意識するようになります。
ただし、ここには注意点もあります。
投資を続けるうちに、今度は消費すること自体に罪悪感を覚えるようになる人もいます。
本来は生活を豊かにするための資産形成が、いつの間にか資産額を増やすこと自体を目的にしてしまうのです。
例えば、旅行に行きたいと思っても「そのお金を投資に回したほうがいい」と考え、何年も行動できない。
趣味にお金を使うことを無駄だと感じ、生活の楽しみが減ってしまう。
こうなると、投資によって将来の幸福を目指しているはずなのに、現在の幸福を犠牲にすることになります。
大切なのは、現在バイアスを克服することと、現在の満足をすべて否定することを混同しないことです。
投資を習慣化することは重要ですが、消費にも適切な役割があります。
7. 資産が増えると、嫌な仕事を続ける必要性が下がる
NISA貧乏が将来幸せになる理由として、最も大きなものは働き方の自由が増えることかもしれません。
多くの人にとって、仕事は生活費を稼ぐために必要なものです。
そのため、仕事内容や職場環境に不満があっても、簡単には辞められません。
転職したくても、収入が下がることが不安で行動できない。
残業が多くても、給料を失うことが怖くて我慢する。
こうした状況では、仕事に対する選択肢が限られてしまいます。
しかし、資産が増えると状況は変わります。
例えば、生活費が月20万円の人がいたとします。
年間の生活費は240万円です。
仮に資産が2,400万円あれば、年間生活費の10年分に相当します。
もちろん、資産を取り崩すだけで10年間生活できると単純に考えることはできません。
税金やインフレ、運用成績、医療費なども考慮する必要があります。
それでも、十分な資産があることによって、仕事を辞めたり、収入の低い仕事に移ったりする心理的なハードルは下がるでしょう。
ここで重要なのは、完全に仕事を辞める必要はないということです。
例えば、次のような働き方も考えられます。
- 週5日勤務から週4日勤務に変更する
- 給料よりも働きやすさを優先する
- 残業の少ない職場に転職する
- フルタイムではなく短時間勤務にする
- 興味のある分野で収入を得る
こうした働き方は、一般的にセミリタイアやバリスタFIREと呼ばれる考え方にもつながります。
FIREというと、資産だけで生活する完全リタイアをイメージする人もいるかもしれません。
しかし、資産からの収入と労働収入を組み合わせることで、働く時間や仕事内容を柔軟に選ぶ方法もあります。
個人的には、資産形成の大きな価値は、完全に働かなくてよくなることよりも、働き方を自分で選びやすくなることにあると思います。
お金のためだけに働く状態から、自分の意思で働く状態に近づけること。
これこそ、資産形成がもたらす大きなメリットではないでしょうか。
8. 資産形成は将来の幸福だけでなく、現在の幸福にもつながる
ここまで読むと、NISA貧乏は現在を我慢して将来の幸福を手に入れるための行動だと思うかもしれません。
しかし、実際には資産形成によって現在の幸福度が高まることもあります。
例えば、毎月の積立投資を続けている人は、将来に向けて行動できているという感覚を持てるでしょう。
これは、自己効力感にも関係する考え方です。
自己効力感とは、自分の行動によって望ましい結果を生み出せるという感覚です。
将来の生活に不安を感じているだけの状態と、毎月少しずつでも資産形成を進めている状態では、心理的な感覚が異なる可能性があります。
もちろん、投資をすれば必ず自己効力感が高まるという意味ではありません。
相場の下落によって不安が強くなる人もいますし、資産額の増減に一喜一憂するようになる人もいます。
それでも、自分の将来に向けて具体的な行動を取っていることは、心理的な安心感につながる場合があります。
また、資産形成を通じて金融知識が身につくことにも意味があります。
例えば、次のような知識です。
- インフレと現金の購買力の関係
- 金利と債券価格の関係
- 株式市場のリスクとリターン
- 複利による資産形成
- 税金や社会保険の仕組み
- 家計管理とライフプラン
これらは、投資だけでなく日常生活にも役立つ知識です。
住宅ローンや保険、年金、転職など、人生のさまざまな場面で経済的な判断をする際にも応用できます。
資産形成は、お金を増やすための行動であると同時に、お金との付き合い方を学ぶ機会でもあるのです。
9. ただし、NISA貧乏が必ず幸せになるわけではない
ここまでNISA貧乏のメリットを説明してきましたが、投資にお金を回せば回すほど幸せになれるわけではありません。
むしろ、投資に偏りすぎることによって、将来の幸福を損なう可能性もあります。
特に注意したいのが、次の3つです。
① 生活防衛資金まで投資に回してしまう
投資において重要なのは、長期的に運用を継続できることです。
しかし、生活費まで投資に回してしまうと、突然の出費に対応できなくなる可能性があります。
例えば、失業や病気、引っ越し、家電の故障など、人生には予想外の出費があります。
そのときに現金が不足していると、保有している投資信託や株式を不利なタイミングで売却しなければならないかもしれません。
そのため、投資を始める前に、生活防衛資金を確保しておくことが重要です。
必要な金額は、収入の安定性や家族構成、生活費によって異なりますが、一般的には生活費の数か月分から1年分程度を目安に考える方法があります。
② 投資のために健康や経験を犠牲にする
若いうちの時間は、後から簡単に取り戻せるものではありません。
例えば、旅行や友人との交流、趣味、健康維持などは、年齢や環境によって楽しめる機会が変わることがあります。
20代のうちに旅行することと、60代になってから旅行することでは、体力や経験できる内容が違うかもしれません。
また、健康維持のための食事や運動に必要なお金を削ることも、長期的には合理的とは限りません。
資産形成は人生を豊かにするための手段です。
その手段によって、人生の重要な経験を失ってしまうのであれば、本来の目的から離れてしまいます。
③ 資産額を増やすこと自体が目的になる
投資を続けていると、資産額が増えること自体が楽しみになる人もいます。
これは悪いことではありません。
しかし、資産が増えるほど、さらに増やしたいという欲求が強くなることもあります。
例えば、資産1,000万円を達成したら2,000万円を目指す。
2,000万円を達成したら3,000万円を目指す。
そして3,000万円に到達すると、今度は5,000万円が欲しくなる。
このように、目標金額が際限なく上昇してしまうと、いつまで経ってもお金を使うことができません。
経済的な自由を得るために資産を増やしているのに、資産額に縛られて生活することになってしまいます。
大切なのは、いくら資産があれば自分にとって十分なのかを考えることです。
資産形成のゴールは、人によって異なります。
完全リタイアを目指す人もいれば、週3日だけ働ける状態を目指す人もいます。
生活費の不安を減らすだけで十分な人もいるでしょう。
自分にとって必要な資産額を考えることで、投資と現在の生活のバランスを取りやすくなります。
10. NISA貧乏にならずに資産形成を成功させる方法
では、現在の生活を犠牲にしすぎず、将来の自由も確保するにはどうすればよいのでしょうか。
個人的には、次の3つを意識することが重要だと考えています。
① 投資額は収入ではなく、生活の余裕から決める
SNSを見ていると、毎月10万円や20万円を投資している人が目立ちます。
しかし、その金額をそのまま自分の目標にする必要はありません。
収入や生活費、家族構成によって、適切な投資額は異なります。
例えば、毎月5万円の投資でも、長期間継続できれば十分な資産形成につながる可能性があります。
反対に、毎月15万円を投資していても、生活に余裕がなく、途中で積立を停止したり、資産を取り崩したりするのであれば、必ずしも効率的とはいえません。
重要なのは、他人と投資額を比較することではなく、自分が無理なく継続できる金額を設定することです。
② 現金と投資資産の役割を分ける
現金と投資資産には、それぞれ異なる役割があります。
現金は、日常生活や突然の出費に対応するための資産です。
一方、株式や投資信託は、長期的な資産形成を目指すための資産です。
どちらか一方が優れているわけではありません。
現金を多く持ちすぎれば、インフレによって購買力が低下する可能性があります。
一方、投資資産に偏りすぎれば、市場が下落したときに生活資金まで影響を受ける可能性があります。
そのため、生活防衛資金を確保したうえで、長期運用に回せる資金を投資することが重要です。
③ 投資する理由と、使う理由を明確にする
資産形成を続けるうえで、意外と重要なのが、お金を使う基準を持つことです。
例えば、次のような支出は積極的に認めてもよいでしょう。
- 健康を維持するための支出
- 自分の能力や知識を高めるための支出
- 大切な人との経験に使うお金
- 趣味や旅行など、生活の満足度を高める支出
- 時間や労力を節約するための支出
一方で、何となく続けているサブスクリプションや、周囲に合わせた買い物などは見直す余地があります。
こうした判断を繰り返すことで、必要以上に生活を切り詰めることなく、投資に回せるお金を確保できます。
資産形成において重要なのは、消費をすべて否定することではありません。
自分にとって価値の低い消費を減らし、将来のための投資と現在の満足に適切に配分することです。
11. 将来の自分に感謝されるお金の使い方を考える
最後に、NISA貧乏という言葉について、少し違った視点から考えてみたいと思います。
今の自分と将来の自分は、同じ人生を生きている一人の人間です。
しかし、時間が経過すると、価値観や環境、必要なお金は変わっていきます。
20代の自分が欲しいものと、50代の自分が欲しいものは違うかもしれません。
今は旅行や趣味にお金を使いたくても、将来は仕事を減らしてゆっくり生活したいと考えるかもしれません。
逆に、今は仕事を頑張って資産を増やしたいと思っていても、将来はもっと自由な時間が欲しいと考えるかもしれません。
だからこそ、現在の自分だけでなく、将来の自分のことも考えてお金を使う必要があります。
例えば、毎月3万円を投資に回すことは、現在の消費を減らす行動です。
しかし、その3万円が将来の資産となり、働き方の選択肢を増やしてくれるなら、単なる我慢とは違った意味を持ちます。
一方で、毎月の投資額を増やすために、現在の楽しみをすべて諦める必要もありません。
将来の自分が感謝するお金の使い方と、現在の自分が満足できるお金の使い方。
その両方を考えることが大切です。
まとめ:NISA貧乏は、将来の自由を手に入れるための準備期間かもしれない
NISA貧乏という言葉には、投資にお金を使いすぎて現在の生活を楽しめていないという意味が含まれています。
確かに、過度な投資によって健康や人間関係、人生の経験を犠牲にすることは望ましくありません。
しかし、現在の消費を少し抑えて、将来のために資産を積み上げることには合理的な側面があります。
今回の内容を整理すると、次のようになります。
- 若いうちから投資することで、複利の恩恵を受けやすくなる
- NISAを利用することで、対象商品の運用益を非課税にできる
- 資産が増えることで、将来の経済的不安を軽減できる可能性がある
- 経済的な余裕は、転職や時短勤務など働き方の選択肢を増やす
- 投資を習慣化することで、将来を意識したお金の使い方が身につく
- 資産形成は、将来だけでなく現在の安心感にもつながる場合がある
ただし、投資額を増やすことが目的になり、現在の生活を犠牲にしすぎてはいけません。
お金は、貯めるためだけに存在するものではありません。
現在の生活を豊かにし、将来の不安を減らし、自分の人生の選択肢を増やすための道具です。
NISA貧乏と呼ばれるような生活をしている人も、単純に投資額の多さを誇るのではなく、その投資によって将来どんな生活を実現したいのかを考えてみてほしいと思います。
今の自分が少しだけ我慢することで、将来の自分がより自由に生きられる。
そう考えれば、毎月の積立投資も単なる資産形成ではなく、未来の自分への贈り物と捉えられるのではないでしょうか。
ただし、未来のために現在を犠牲にしすぎる必要はありません。
大切なのは、現在の幸福と将来の幸福を対立させるのではなく、両方を実現できるお金の使い方を考えることです。
参考資料・参考文献
- 金融庁「NISAを知る」
- 新NISAの年間投資枠、非課税保有限度額、非課税保有期間などの制度概要
- https://www.fsa.go.jp/policy/nisa2/know/
- 国税庁「NISA制度」
- NISAにおける配当・譲渡益の非課税措置と制度上の注意点
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm